Un bon de commande est le document par lequel l’acheteur confirme sa commande : produits ou services, quantités, prix et conditions. Il se place après le devis et avant la facture ; une fois signé, il engage les deux parties, selon les fiches pratiques d’Indy et de Pennylane. Et dans votre CRM ? Nous recommandons d’en faire l’une des deux pièces écrites (l’autre étant le devis accepté par écrit) qui autorisent le passage d’une affaire à « gagnée ».
Plus bas, vous trouverez un exemple de bon de commande rempli, avec un écart de 600 € par rapport au devis. Le reste de l’article regarde le document depuis votre pipeline : qui l’envoie, ce que votre commercial doit y relire, quels champs garder sur la fiche de l’affaire.
Devis, bon de commande, facture : qui émet quoi, et quand
Un client répond « c’est bon, on y va » au téléphone. Qu’avez-vous en main ? Un devis envoyé, une promesse orale et aucune ligne écrite de sa part.
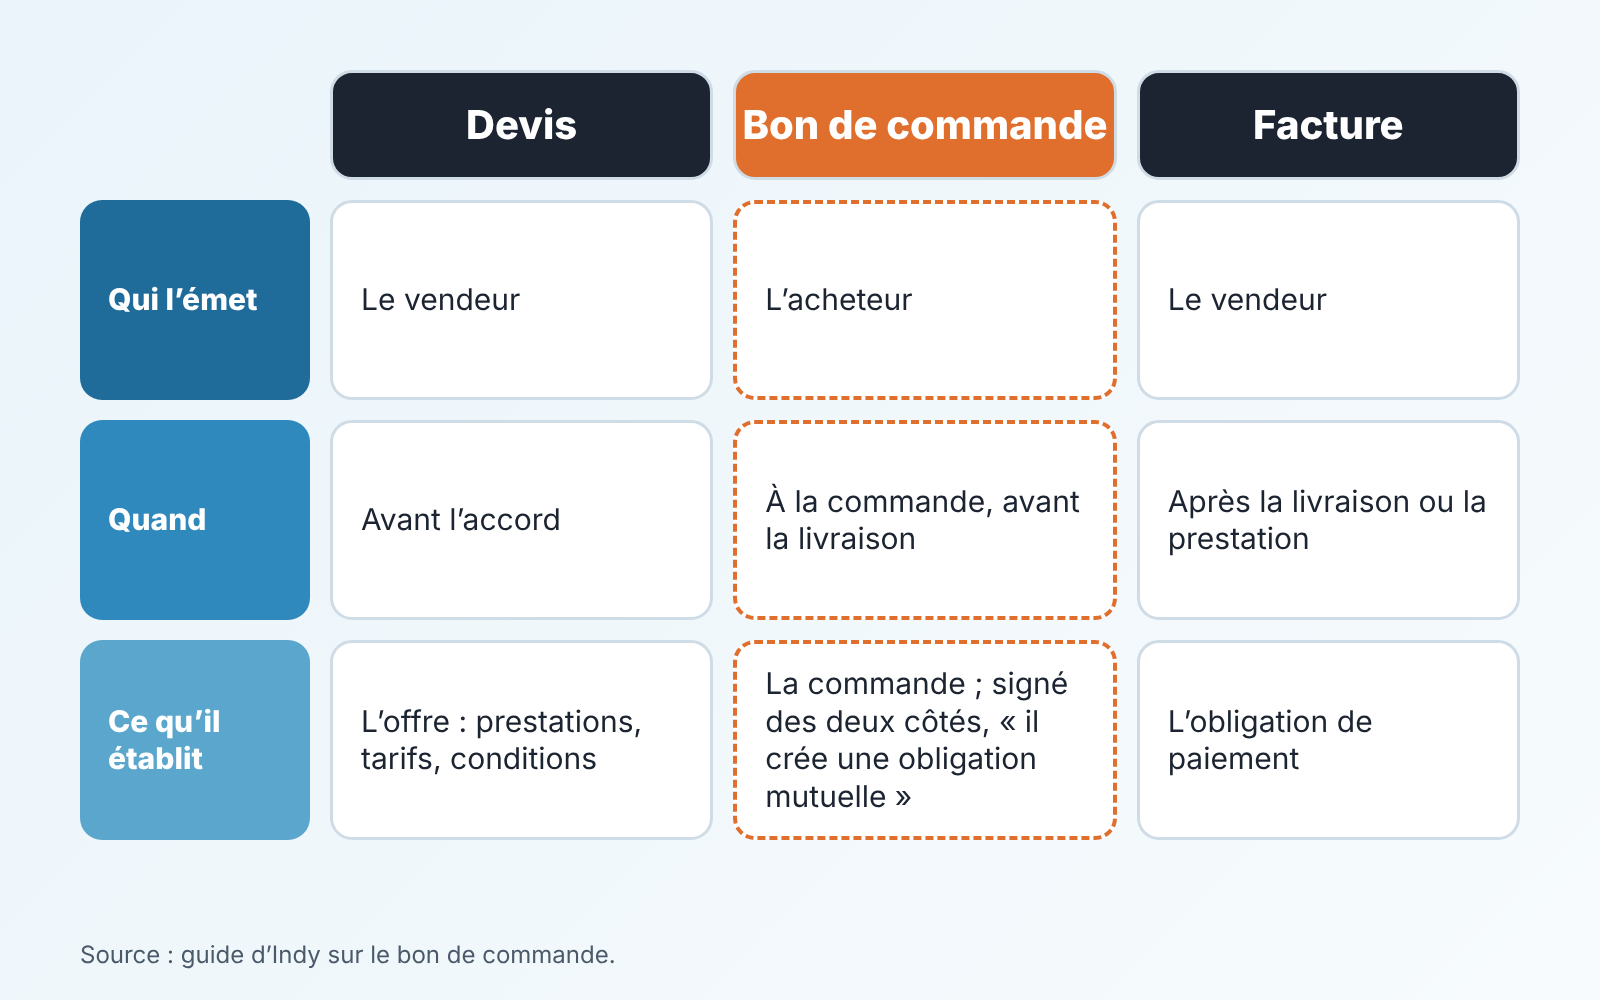
Le guide d’Indy sur le bon de commande (mis à jour le 28 mai 2026, consulté le 21 novembre 2026) range les trois documents dans l’ordre où ils circulent. Le devis y est décrit comme « une proposition commerciale émise par le vendeur », le bon de commande « est émis par l’acheteur pour valider sa commande », et la facture est « le document comptable que le vendeur envoie à l’acheteur après la livraison ou la réalisation de la prestation ».
| Devis | Bon de commande | Facture | |
|---|---|---|---|
| Qui l’émet | Le vendeur | L’acheteur | Le vendeur |
| Quand | Avant l’accord | À la commande, avant la livraison | Après la livraison ou la prestation |
| Ce qu’il établit | L’offre : prestations, tarifs, conditions | La commande ; signé des deux côtés, « il crée une obligation mutuelle » | L’obligation de paiement |
Le tableau reprend les formules d’Indy. Pennylane, dans sa fiche sur la différence entre bon de commande et facture (mise à jour le 9 octobre 2025, consultée le 21 novembre 2026), trace la frontière en une phrase : « le BDC est émis avant la transaction, tandis que la facture est émise après ».
Pour vous qui vendez, il en découle une chose très concrète. Selon Indy, le bon de commande « peut faire suite à un devis ou être créé directement » par l’acheteur. Vous recevez donc un document que votre équipe n’a pas rédigé, avec la numérotation du client, sa mise en page et parfois ses propres lignes. Le devis, lui, sort de chez vous ; son contenu est traité dans notre article sur le modèle de devis rattaché à l’affaire.
Les mentions d’un bon de commande
Quand le PDF arrive dans la boîte de votre commercial, que doit-il y trouver ? D’après le guide d’Indy, le bon de commande doit « obligatoirement mentionner les coordonnées des deux parties, la description des produits ou services, les prix unitaires, les quantités et le montant total ». Sa liste détaillée va plus loin et demande aussi un numéro de bon de commande unique, la date de la commande, les conditions de livraison et de paiement, la signature de la personne habilitée à passer commande.
La fiche de Pennylane donne une liste voisine. On y lit l’identité du fournisseur et celle du client, le numéro de la commande, une description précise du produit ou du service et un prix clairement spécifié. Pour les ventes à des particuliers, elle ajoute le délai de rétractation avec ses conditions, puis les conditions générales de vente.
Les deux pages nuancent elles-mêmes le mot « obligatoire ». Indy écrit que le bon de commande n’est pas « encadré par un formalisme légal aussi strict que la facture ». Pennylane, à propos de sa propre liste, glisse : « Bien que leur présence ne soit pas légalement exigée ». Ces pages viennent de deux éditeurs de logiciels de facturation et n’ont pas le statut d’un texte officiel.
Côté vente la lecture utile tient en un geste. Le commercial pose le bon de commande à côté du devis et compare ligne à ligne la description, les quantités, les prix unitaires, puis le total. Une livraison en plus, une quantité modifiée, une remise qui a disparu ? Il la note le jour même dans le champ d’écart de l’affaire, avant que le PDF ne se perde dans un fil d’e-mails.
Valeur juridique : ce que disent les sources
Signé, le bon de commande a une valeur contractuelle : selon Indy, une fois signé par les deux parties ; selon Pennylane, dès qu’il est signé par l’acheteur. Nous rapportons ce qu’écrivent ces deux pages, sans trancher entre elles et sans conseil juridique.
Indy écrit que, « une fois signé par les deux parties, il a une valeur contractuelle et engage juridiquement l’acheteur comme le vendeur ». Le même guide précise ce que chacun doit, puisque le document « engage l’acheteur à régler la somme indiquée et le fournisseur à livrer les biens ou prestations convenus dans les délais fixés ».
Pennylane écrit d’abord que le BDC « a une valeur juridique et engage les deux parties, même s’il n’est pas obligatoire ». Ailleurs, la même fiche fait partir l’engagement de la seule signature de l’acheteur, puisqu’« une fois signé par l’acheteur, le bon de commande représente un engagement contractuel juridiquement contraignant ».
Pour votre CRM, peu importe laquelle des deux formulations vous retenez. Conservez la version signée en pièce jointe de l’affaire et notez qui l’a signée.
Reste l’annulation. La fiche de Pennylane indique que « l’annulation d’un BDC peut être faite dans un délai de 14 jours selon la loi, notamment pour les achats en ligne », et cite plus loin le cas d’un achat « en ligne ou par téléphone ». C’est la formulation de cette page, pas une règle à appliquer telle quelle à toutes vos ventes.
Où le bon de commande se place dans l’affaire
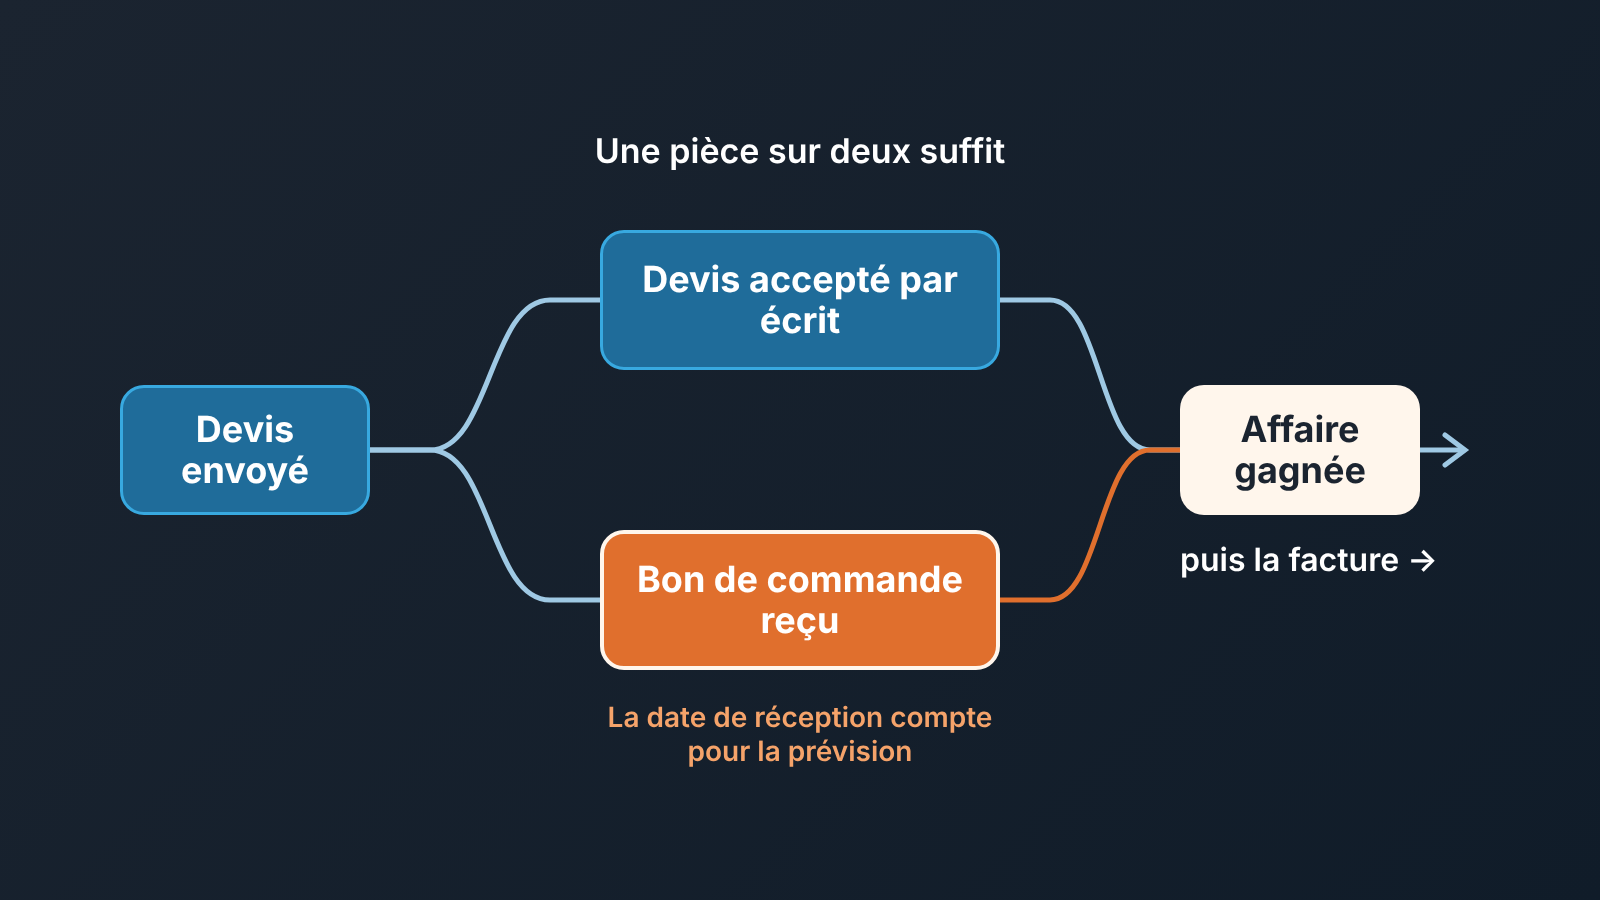
Dans le pipeline, la séquence est courte. Le devis part (après une proposition commerciale si votre vente en comporte une), le client l’accepte par écrit ou envoie son bon de commande, l’affaire passe à gagnée, la facture suit.
On entend souvent qu’il faut marquer l’affaire gagnée dès l’accord verbal, pour que le pipeline colle au terrain sans attendre la paperasse. Nous ne le faisons pas. Qui se souviendra, trois semaines plus tard, du montant exact annoncé au téléphone ? Un « oui » oral ne porte ni montant ni date que vous puissiez retrouver, et votre prévision des ventes repose justement sur ces deux données.
La règle que nous recommandons demande une pièce sur deux : le devis accepté par écrit ou le bon de commande reçu. Exiger les deux bloquerait les clients qui n’émettent jamais de bon de commande, et Pennylane rappelle que « sa rédaction n’est pas obligatoire ».
Deux précisions rendent la règle applicable. La date qui compte pour la prévision est celle où la pièce arrive chez vous. Et si les deux documents existent avec des totaux différents, l’affaire prend le montant du bon de commande, puisque c’est le dernier écrit du client.
Quatre champs à ajouter à la fiche affaire
Le bon de commande lui-même vit souvent ailleurs, dans l’outil de facturation ou de gestion commerciale (la frontière entre les deux est décrite dans logiciel de gestion commerciale ou CRM). Sur la fiche de l’affaire, ajoutez ces quatre champs personnalisés.
- Numéro de bon de commande, en texte libre : le numéro du client, recopié tel quel.
- Date de réception, au format date. Elle devient la date de gain quand l’affaire se gagne sur bon de commande.
- Montant du bon de commande, hors taxes.
- Écart avec le devis, en euros (bon de commande moins devis), accompagné d’une ligne de texte pour le motif : livraison ajoutée, quantité revue, remise oubliée.
Votre CRM sait rendre un champ obligatoire à une étape donnée ? Appliquez-le à la date de réception au passage à gagnée. Les coordonnées de facturation, elles, appartiennent à la fiche du client ; notre article sur la fiche client et le fichier client liste les champs utiles.
Exemple de bon de commande : 12 000 € devisés, 12 600 € commandés
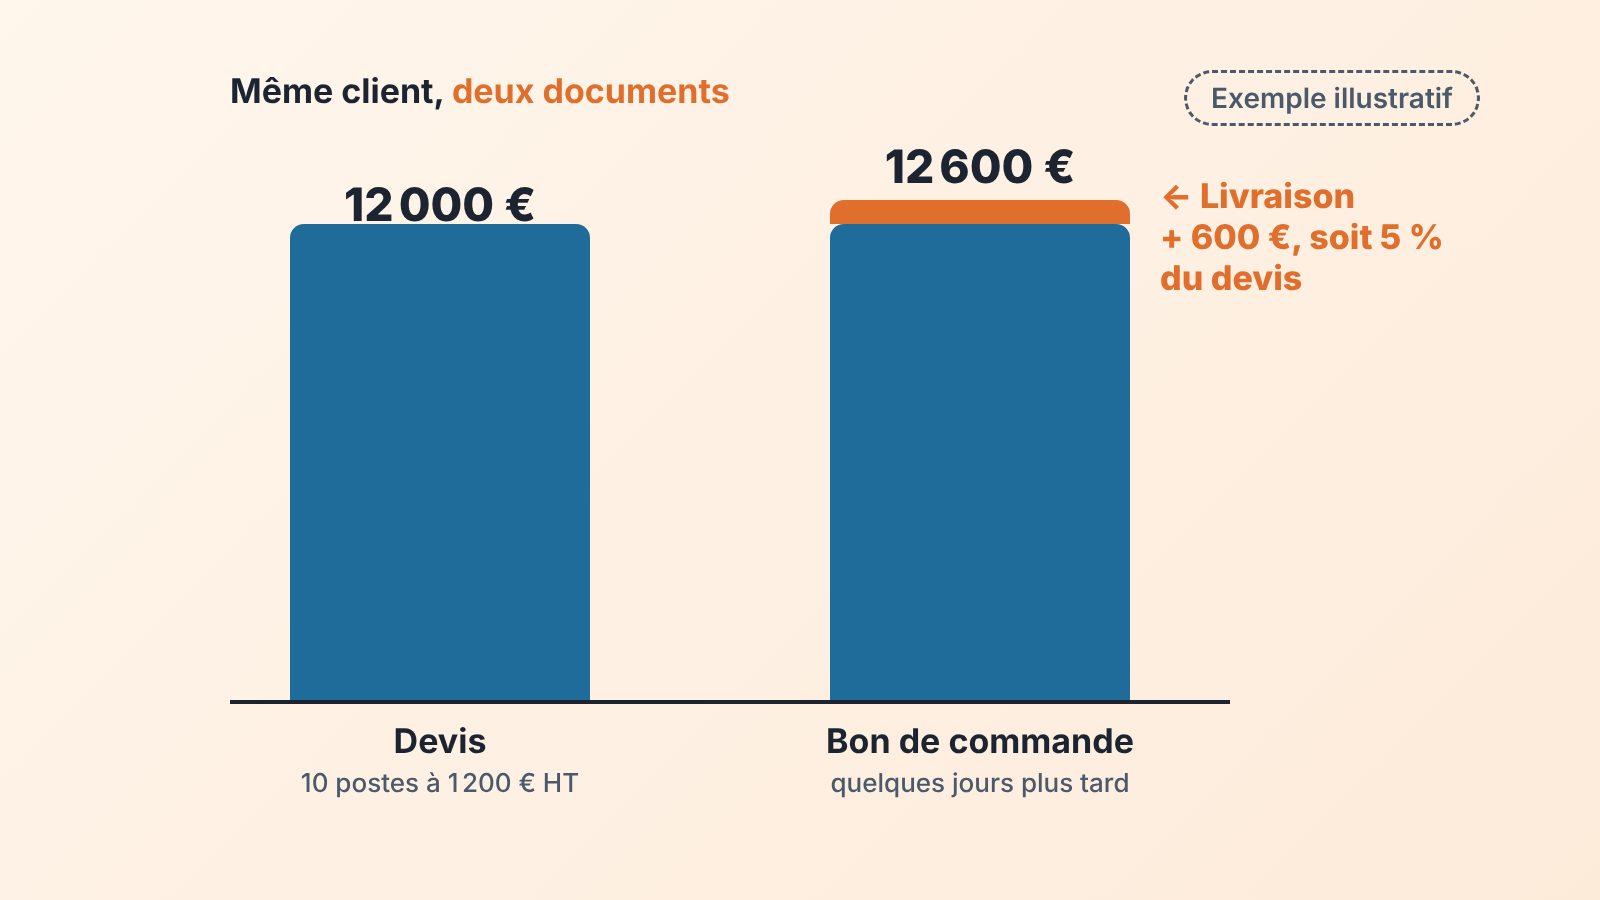
Votre commercial obtient par téléphone l’accord du client sur un devis de 12 000 € HT, soit 10 postes à 1 200 €. Quelques jours plus tard, le bon de commande arrive. Voici à quoi il ressemble, rempli (exemple illustratif, chiffres inventés, TVA non détaillée) :
| Rubrique | Bon de commande reçu |
|---|---|
| Document | « Bon de commande », avec le numéro propre à la société cliente |
| Date | Jour d’émission par la société cliente, quelques jours après l’appel |
| Acheteur | La société cliente : raison sociale, adresse, SIRET |
| Fournisseur | Votre société : raison sociale, adresse, SIRET |
| Désignation | 10 postes à 1 200 € HT l’unité, soit 12 000 € HT |
| Livraison | 600 € HT |
| Total HT | 12 600 € |
| Conditions de livraison | Délai et adresse de livraison |
| Conditions de paiement | Délai et mode de règlement |
| Signature | La personne habilitée de la société cliente ; « bon pour accord » de votre société |
Face au devis, une seule ligne diffère : la livraison, que le devis ne prévoyait pas. L’écart est de 600 €, soit 5 % du devis (600 / 12 000 = 5 %).
Que saisissez-vous ? L’affaire passe à gagnée à la date de réception du bon de commande. Son montant devient 12 600 €, le champ d’écart affiche 600 € et le motif indique « livraison ajoutée par le client ». La prévision du mois augmente de 600 €. Si l’affaire avait été marquée gagnée le jour de l’appel, pour 12 000 €, le montant de l’affaire serait sous-estimé de 600 €, soit 5 % de l’affaire, sans que personne le voie.
L’écart peut aussi être négatif. Cela arrive quand une remise accordée à l’oral apparaît sur le le bon de commande sans avoir été reportée sur le devis. Pour consigner ce genre de concession, voyez notre article sur la négociation commerciale notée sur l’affaire.
Le contrôle du lundi : affaires gagnées sans bon de commande
Lundi matin, ouvrez la liste des affaires que votre équipe a gagné la semaine précédente. Deux filtres. Le premier isole celles dont le numéro de bon de commande est vide alors qu’aucun devis accepté n’est joint. Le second montre les affaires avec un écart différent de zéro et sans motif.
Sur 14 affaires gagnées (chiffres d’illustration), 3 n’ont aucune pièce. Ça fait 21 % de vos affaires gagnées (3 / 14 = 21,4 %). Trois clients dont l’accord ne tient qu’à un appel ou à un e-mail introuvable, et que votre prévision compte pourtant comme acquis. Chaque affaire repart vers son propriétaire avec une demande simple, obtenir l’écrit avant vendredi. Le lundi suivant, vous relisez le pourcentage.
Ce contrôle suppose que les champs sont remplis. Pour voir où en sont vos données, l’audit gratuit de SalesBond (CRM Report) examine les 30 derniers jours de votre CRM et vous envoie un rapport PDF, puis un second sept jours plus tard avec ce qui a changé : Vérifiez votre CRM avec SalesBond.
Autres questions posées
Qui rédige un bon de commande ?
Le plus souvent, c’est l’acheteur qui le rédige. Le guide d’Indy écrit qu’il « est émis par l’acheteur pour valider sa commande ». Le numéro et la présentation viennent donc en général du client, d’où un champ en texte libre sur l’affaire.
Quelle est la différence entre une facture et un bon de commande ?
Le moment. D’après la fiche de Pennylane, « le BDC est émis avant la transaction, tandis que la facture est émise après ». Dans le pipeline, le bon de commande fait changer l’affaire d’étape, alors que la facture arrive quand elle est déjà gagnée.
Faut-il un bon de commande pour chaque affaire gagnée ?
Dans la règle que nous recommandons, une pièce écrite suffit, devis accepté ou bon de commande reçu. Quand les deux existent, comparez les totaux et gardez sur l’affaire le montant du bon de commande.