Meta SMART é uma meta escrita com cinco critérios: específica, mensurável, alcançável, relevante e com prazo. Em vendas, o que costuma faltar é a prova de que ela é alcançável, e essa prova está no histórico do próprio vendedor no CRM.
O resto é trabalho de uma tarde. Abra no CRM os negócios ganhos de cada pessoa nos últimos quatro trimestres (um filtro por responsável e outro por data de fechamento bastam), compare com a meta do time e escreva uma linha por vendedor. O número do time você já tem. Se ainda não tem, ele sai do passo a passo de como calcular a meta trimestral a partir dos negócios ganhos, e aqui ele entra pronto.
Os cinco critérios das metas SMART, com um exemplo de vendas cada
As letras mudam um pouco conforme a fonte. No guia da Asana, metas SMART são definidas por cinco critérios: específico, mensurável, alcançável, realista e temporal (página consultada em 22 de novembro de 2026). O blog da RD Station, em texto atualizado em 6 de fevereiro de 2025, usa específica, mensurável, atribuível, realista e temporal, segue o artigo em que George T. Doran apresentou a sigla na revista Management Review, em novembro de 1981, e lembra que o A também aparece como “atingível” e o R como “relevante”. Aqui ficamos com “alcançável” e “relevante”, já que numa meta individual o “atribuível” vem resolvido: ela tem o nome do vendedor ao lado.
Específica. Diz quanto e de quê. “Vender mais” não diz nada. “R$ 125.000 em negócios do segmento clínicas” já diz o valor e onde ele deve aparecer. Se a sua equipe vende mais de um produto ou atende mais de um segmento, a meta nomeia qual.
Mensurável. O número sai de um relatório do CRM, sem conta paralela em planilha. Para isso, combine antes o que conta como “ganho”: negócio marcado como ganho, com valor preenchido e data de fechamento dentro do trimestre. E o contrato assinado que ainda não foi marcado? Decida uma vez e deixe escrito. Os campos que sustentam essa conta estão em KPIs de vendas a partir dos campos do negócio.
Alcançável. A pessoa já chegou perto desse valor alguma vez? Os trimestres anteriores dela respondem, e a conta vem logo abaixo.
Relevante. A soma das metas individuais fecha com a meta do time. Meta pessoal fora dessa soma vira projeto paralelo.
Com prazo. Uma data de calendário (31 de março, por exemplo) e, junto dela, a duração do ciclo de vendas. Um negócio aberto a poucos dias do fim do trimestre fecha no trimestre seguinte, por mais que o vendedor corra.
Alcançável e realista: o que o histórico do vendedor diz
Os guias gerais explicam bem os cinco critérios e deixam “alcançável” e “realista” para a sensação de quem escreve a meta. Em vendas, a gente tem algo mais firme do que sensação: o relatório de negócios ganhos por vendedor e por trimestre.
Filtre os negócios ganhos de um vendedor nos últimos quatro trimestres e some o valor de cada trimestre. Ficam quatro totais. Deles saem o melhor trimestre e a mediana (ordene os quatro e tire a média dos dois do meio, porque com quatro números não existe um valor central único). A mediana mostra o que a pessoa entrega num trimestre comum. O melhor trimestre mostra até onde ela já foi com a carteira, o produto e o ciclo que tem hoje.
Uma meta entre esses dois valores é alcançável com prova. Abaixo da mediana, ela pede menos do que a pessoa costuma entregar. E acima do melhor trimestre? Aí a meta pede algo que nunca aconteceu. Isso pode dar certo mas você precisa dizer o que mudou para acontecer agora: carteira nova, preço novo, um segmento que abriu.
Exemplo ilustrativo, com números inventados para a conta: um time de três vendedores fechou R$ 240.000 em negócios ganhos no último trimestre, e a meta do próximo é R$ 265.000 (cerca de 10% a mais).
| Vendedor | Ganhos no último trimestre | Meta proposta |
|---|---|---|
| Ana | R$ 110.000 | R$ 125.000 |
| Bruno | R$ 80.000 | R$ 85.000 |
| Carla | R$ 50.000 | R$ 55.000 |
| Time | R$ 240.000 | R$ 265.000 |
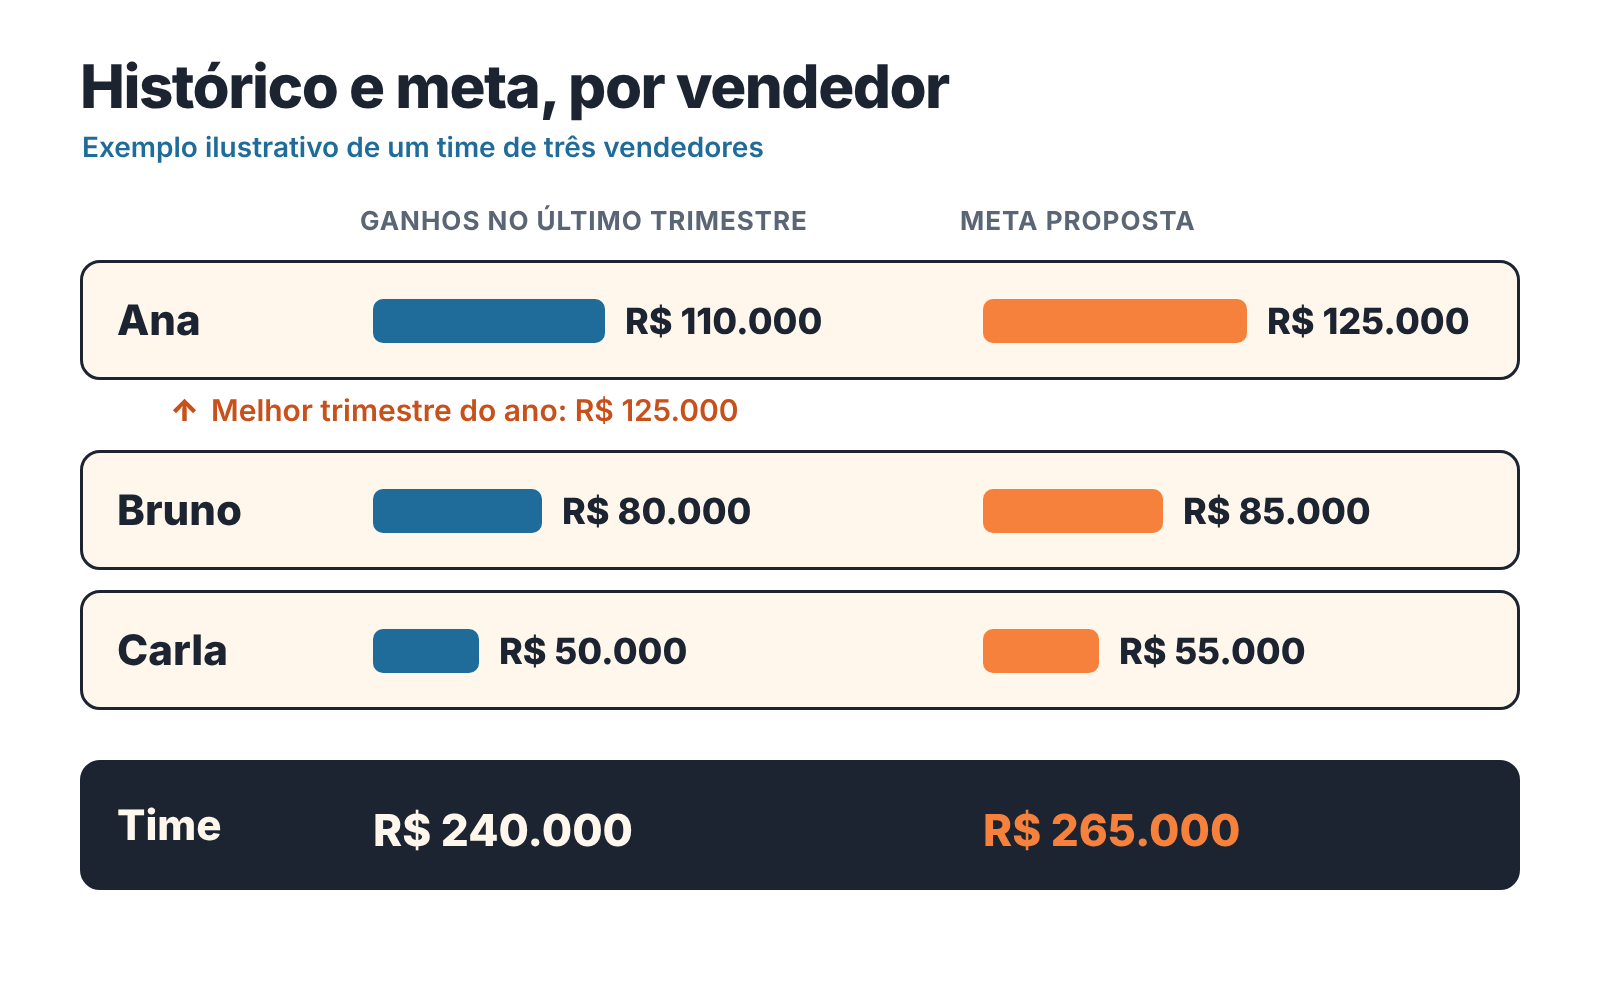
A meta da Ana sobe 14% sobre o último trimestre e fica igual ao melhor trimestre dela no ano, que foi de R$ 125.000. Ela já fez esse número uma vez. Na conversa com ela, pergunte o que aconteceu naquele trimestre e se dá para repetir.
Da meta do time à meta de cada vendedor
Pegue os R$ 265.000 do exemplo e divida por três. Parece justo, e é o conselho mais repetido. Achamos que essa é a divisão menos justa de todas, porque ignora o que cada pessoa tem na mão: a Carla receberia uma meta muito acima de tudo o que fechou no último trimestre, e a Ana uma meta abaixo do que acabou de entregar. A Carla desiste na segunda semana. A Ana bate a meta em fevereiro e tira o pé.
O que propomos deixa o número do time como está. Para cada vendedor, liste a mediana e o melhor dos últimos quatro trimestres e proponha uma meta dentro dessa faixa, mais perto do melhor trimestre para quem tem carteira e funil para isso. Depois some as metas. Se a soma ficar abaixo da meta do time, a diferença precisa de um dono explícito (um vendedor novo, um segmento novo, uma campanha) em vez de ser espalhada em silêncio por todos.
R$ 125.000 da Ana, R$ 85.000 do Bruno e R$ 55.000 da Carla dão exatamente os R$ 265.000 do time. Nem sempre é assim. Quando a soma das faixas individuais fica longe da meta do time, o problema está na meta do time, e é melhor descobrir isso antes de apresentar os números do que no último mês do trimestre. Se a comissão depende do atingimento, a conta tambem muda, como mostra o texto sobre cálculo de comissão a partir dos negócios ganhos.
Um aviso sobre a matéria-prima. Toda essa divisão depende de negócios ganhos com valor e data de fechamento preenchidos, e um histórico com buracos produz uma meta com buracos. O SalesBond faz uma auditoria gratuita do CRM: analisa os últimos 30 dias, envia um relatório em PDF e, sete dias depois, manda um segundo PDF com o que mudou. Antes de fixar as metas, verifique seu CRM com o SalesBond.
A meta escrita: antes e depois
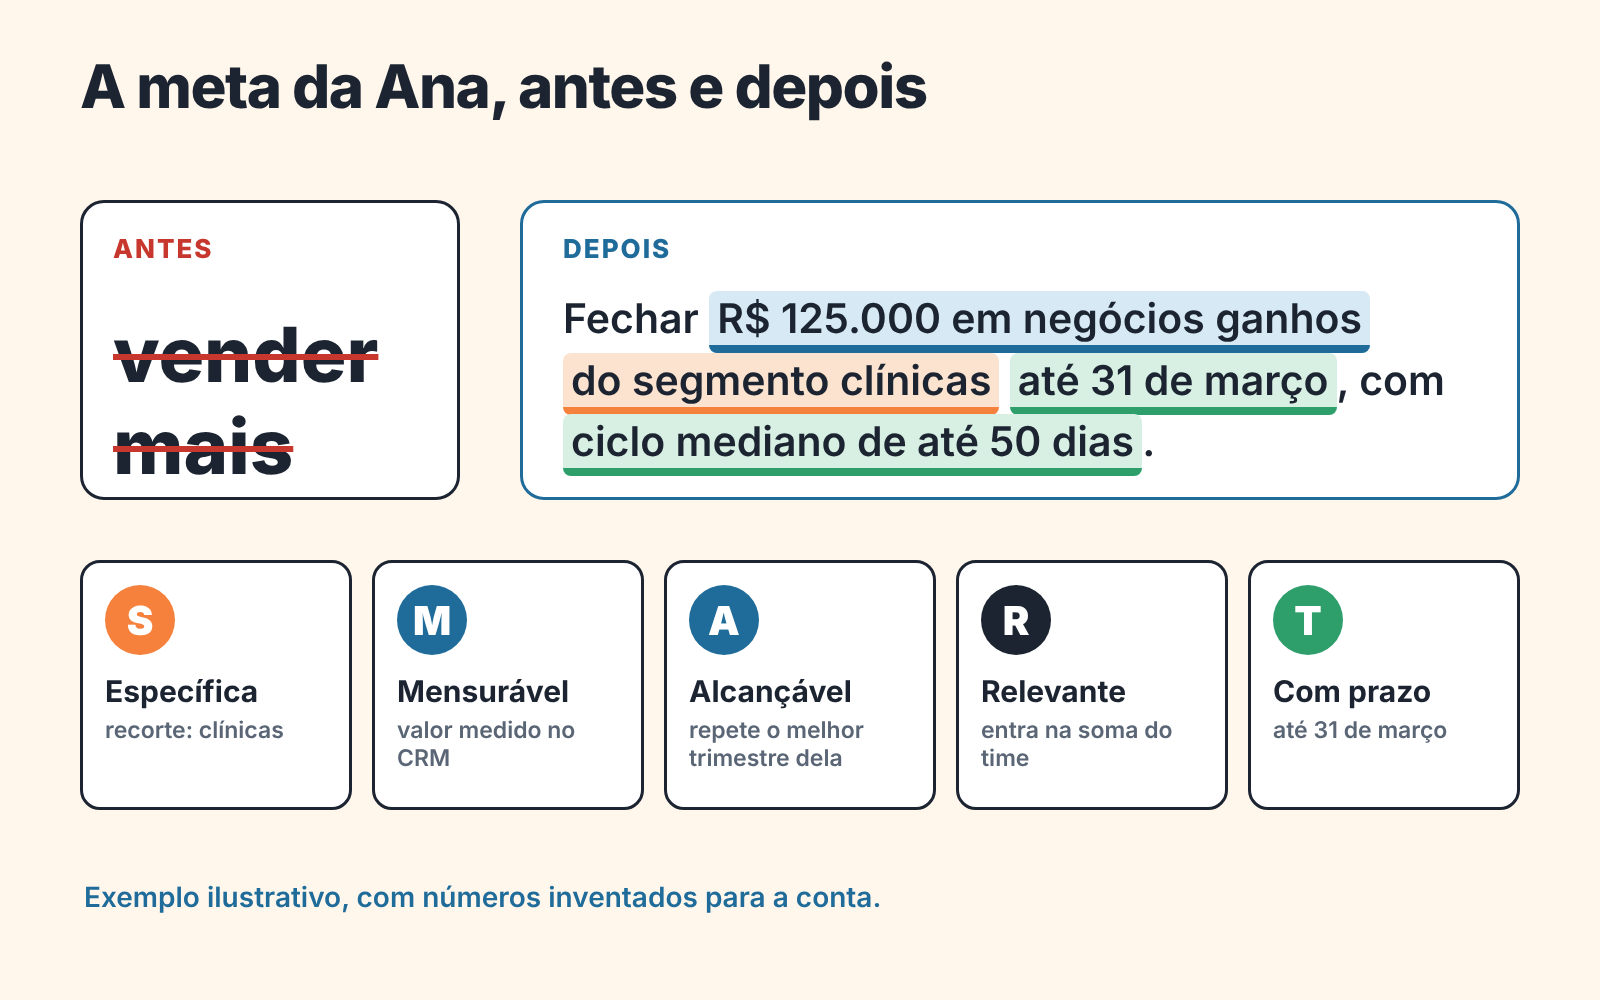
A versão vaga da meta da Ana cabe em duas palavras: “vender mais”. Ninguém discorda dela, e ninguém consegue dizer no fim do trimestre se foi cumprida.
A versão SMART ocupa uma linha:
Fechar R$ 125.000 em negócios ganhos do segmento clínicas até 31 de março, com ciclo mediano de até 50 dias.
Cada pedaço da frase responde a um critério. “R$ 125.000 em negócios ganhos” é o valor medido no CRM. “Do segmento clínicas” é o recorte. “Até 31 de março” é o prazo. O número é alcançável porque repete o melhor trimestre dela, e relevante porque entra na soma do time.
No mesmo exemplo ilustrativo, as metas do Bruno e da Carla seguem o mesmo molde: “Fechar R$ 85.000 em negócios ganhos até 31 de março” e “Fechar R$ 55.000 em negócios ganhos até 31 de março”. Cada uma ganha o segmento e o ciclo mediano que aparecem no histórico de quem vai cumpri-la.
E o “ciclo mediano de até 50 dias”? Ele transforma o prazo numa data de corte. Conte 50 dias para trás a partir de 31 de março: um negócio aberto depois desse dia tende a fechar já no trimestre seguinte. Na prática a Ana tem menos tempo do que o calendário sugere para colocar no funil os negócios que vão compor a meta. Como medir essa duração no seu CRM está em ciclo de vendas: duração dos negócios ganhos.
Cinco perguntas antes de apresentar a meta
Uma meta que o vendedor não aceita vira um número do gerente. Antes da reunião, passe cada meta individual por este teste:
- O vendedor já fechou esse valor, ou perto dele, em algum dos últimos quatro trimestres?
- Ele vê sozinho quanto falta, no mesmo relatório que você usa?
- A definição de “ganho” está escrita e vale para todo o time?
- O funil dele de hoje dá conta? Conte só os negócios abertos antes da data de corte do ciclo e veja se, com a taxa de ganho habitual dele, a soma chega perto da meta.
- Se a meta passa do melhor trimestre dele, você sabe dizer em uma frase o que mudou?
Deu “não” na primeira ou na quinta? Revise o número. Nas outras três, o “não” costuma ser de processo (o campo de valor vazio, um relatório que só o gerente enxerga, uma definição de ganho que mudou no meio do trimestre), e aí o número fica e quem muda é o CRM ou a redação. Para a quarta, a leitura do funil por etapa está em forecast de vendas por probabilidade e histórico.
Erros comuns ao escrever a meta SMART de um vendedor
O primeiro é o prazo sem data de corte. A meta diz “até 31 de março” e ninguém faz a conta do ciclo. Em meados de março o vendedor ainda está abrindo negócios que só vão fechar no trimestre seguinte, e o o gerente lê isso como falta de empenho.
O segundo é a meta igual para todos, de que já falamos. Ela costuma vir junto com um terceiro: o percentual único de crescimento aplicado a todo mundo. Pedir o mesmo aumento a quem acabou de fazer o melhor trimestre do ano e a quem está voltando de um trimestre fraco dá duas metas com sentidos opostos.
Há ainda a meta específica só no valor. “R$ 85.000 no trimestre” sem produto nem segmento deixa o vendedor escolher o caminho mais fácil, que pode ser justamente o que você queria reduzir (desconto alto, cliente pequeno).
E a meta medida fora do CRM. Quando o número oficial mora numa planilha do gerente, o vendedor para de atualizar os negócios, e no trimestre seguinte falta histórico para repetir este exercício. Como trazer esse acompanhamento para dentro do CRM está em gestão de vendas no CRM.
Sobra o vendedor que ainda não tem quatro trimestres de histórico. Use o que existe e diga isso na meta. Com um ou dois trimestres, a faixa entre mediana e melhor resultado ainda não se sustenta, então marque uma revisão no meio do trimestre e trate o primeiro número como uma hipótese combinada entre vocês dois.